படம்: மெட்டா ஏஐ

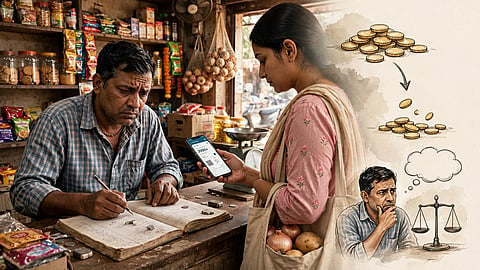
இந்தியப் பொருளாதாரத்தில் ரொக்கமில்லாப் பரிவர்த்தனையை புரட்சிகரமாக மாற்றியது யுபிஐ (UPI). சிறிய காய்கறிக் கடை முதல் பெரிய ஷாப்பிங் மால்கள் வரை அனைத்தும் கியூஆர் கோடு மூலம் பணம் எளிதாகப் பரிமாறப்பட்டு வருகிறது. இருப்பினும், உள்கட்டமைப்புச் செலவுகள் அதிகரித்துள்ள சூழலில், எம்டிஆர் (MDR - Merchant Discount Rate) கட்டணங்கள் அக்டோபர் 15-ம் தேதி முதல் வணிகர்களிடம் இருந்து 0.4% வசூலிக்கப்படும் என்று மத்திய அரசு அறிவித்துள்ளதுதான் விவாதப் பொருளாக மாறியுள்ளது.
ரூ.2,000 வரை செய்யப்படும் யுபிஐ பரிவர்த்தனைகளுக்கு கட்டணம் இல்லை. அதற்கு மேல் பணம் செலுத்தும்போது, கடைக்காரர்களுக்கு எம்டிஆர் கட்டணம் வசூலிக்கப்படும். ரூ.2,000-க்கும் மேல் பணம் பரிமாற்றம் செய்யும்போது 0.4% எனத் தொடங்கி, அதிகபட்சமாக ரூ.2 லட்சம் வரை அனுப்பும்போது ரூ.300 வரை கட்டணம் வசூலிக்கப்படுகிறது.
அதேசமயம், தனிநபர்கள் இருவர் யுபிஐ மூலம் பணப்பரிமாற்றம் செய்யும்போது எந்தக் கட்டணமும் செலுத்தத் தேவையில்லை. ஆனால், மத்திய அரசின் இந்த அறிவிப்பை பலரும் சமூக வலைத்தளங்களில் தவறாகப் பதிவிட்டு பல்வேறு குழப்பங்களையும் ஏற்படுத்தியுள்ளனர். அதற்காகவே இந்தத் தெளிவுப் பார்வை.
எம்டிஆர் கட்டணம் என்றால் என்ன?
எம்டிஆர் என்பது ஒரு வாடிக்கையாளர் டிஜிட்டல் முறையில் செலுத்தும் பணத்தை ஏற்க, வணிகர் தனது வங்கிக்கும் கட்டணச் செயலிக்கும் (Payment Gateway) வழங்கும் செயலாக்கக் கட்டணமாகும். கிரெடிட் கார்டு ஸ்வைப் செய்யும்போது 1% முதல் 2% வரை எம்டிஆர் கட்டணமாகப் பிடிக்கப்படும். இப்போது ரூ.2,000-க்கு அதிகமான பரிவர்த்தனைகளுக்கு வணிகர்களுக்கு எம்டிஆர் கட்டணம் வசூலிக்கப்படும் என அறிவிக்கப்பட்டுள்ளது.
ஆனால், “எம்டிஆர் கட்டணத்தால், நாட்டில் உள்ள வணிகர்களில் 96% பேர் எந்த வகையிலும் பாதிக்கப்பட மாட்டார்கள்” என மத்திய அரசு தெரிவித்துள்ளது.
கட்டணம் எவ்வளவு?
இரு தனிநபர்களுக்கு இடையே பணம் பரிமாற்றம் செய்துகொண்டாலும் கட்டணம் இல்லை. ஆனால் கடைகள், வர்த்தக நிறுவனங்கள், ஷாப்பிங் மால்கள் முதலானவற்றில் ரூ.2,000-க்கு மேல் பொருட்கள் வாங்கும்போது, பில் தொகையில் இருந்து 0.4 சதவீதம் வணிகர்களிடம் இருந்து பிடித்தம் செய்யப்படும். இதுவே, ரூ.75,000 முதல் ரூ.2 லட்சம் வரை பணப்பரிமாற்றம் செய்தால், அதிகபட்சமாக ரூ.300 கட்டணம் வசூலிக்கப்படும். இந்தக் கட்டணத்தைக் கடைக்காரர், வாடிக்கையாளர் மீது சுமத்த முடியாது என்று என்பிசிஐ (NPCI) தெளிவாகத் தெரிவித்துள்ளது.
யுபிஐ - சாமானியர்களுக்கு கட்டணம் பிடித்தமா?
யுபிஐ மூலம் தனிநபர்கள் தங்களுக்கு இடையே தினசரி ரூ.2 லட்சம் வரை பரிமாற்றம் செய்தாலும் கட்டணம் கிடையாது. யுபிஐ வாயிலாகப் பணம் செலுத்தும் நுகர்வோர் எவ்விதக் கட்டணத்தையும் எதிர்கொள்ள வேண்டியிருக்காது. தனிப்பட்ட கணக்கு வைத்திருப்பவர்கள், கட்டணங்கள் குறித்த கவலையின்றித் தங்கள் அன்றாடச் செலவுகள் அனைத்துக்கும் யுபிஐ செயலிகளைத் தொடர்ந்து பயன்படுத்தலாம் என மத்திய அரசு தெரிவித்துள்ளது.
மக்களின் அச்சமும் குழப்பங்களும்
‘ரூ.5,000-க்கு மேல் அனுப்பினால் கட்டணம்’, ‘ரூ.1 லட்சம் வரை அனுப்பினால் ஜிஎஸ்டி பிடிப்பார்களா?’ போன்ற தகவல்கள் மக்களிடையே பெரும் குழப்பத்தை ஏற்படுத்தியுள்ளன. ‘ஜிபே’ அல்லது ‘போன்பே’ மூலம் உறவினர்களுக்கோ அல்லது கடைகளிலோ ரூ.5,000, ரூ.50,000 அல்லது ரூ.1,00,000 அனுப்பினால், நமது வங்கிக் கணக்கில் இருந்து கூடுதல் பணம் பிடிக்கப்படுமோ என்ற அச்சம் நிலவுகிறது.
வாடிக்கையாளர்-டூ-வாடிக்கையாளர் (P2P) பரிவர்த்தனைகளுக்கும், வாடிக்கையாளர்-டூ-வணிகர் (P2M) பரிவர்த்தனைகளுக்கான விதிகளுக்கும் இடையே உள்ள வித்தியாசத்தைப் புரிந்துகொள்வது அவசியம். வாடிக்கையாளர்-டூ-வாடிக்கையாளர் மற்றும் வாடிக்கையாளர்-டூ-வர்த்தகர் என்ற ரீதியில் வாடிக்கையாளரிடம் வணிகர்கள் எம்டிஆர் கட்டணத்தை வசூலிக்கக் கூடாது.
பரிவர்த்தனைத் தொகையும் எம்டிஆர் கட்டண விவரமும்:
> ரூ.2,000 வரை: 0% (கட்டணம் இல்லை)
> ரூ.3,000: 0.4% (வணிகர்கள் செலுத்தும் கட்டணம்: ரூ.12)
> ரூ.5,000: 0.4% (ரூ.20)
> ரூ.10,000: 0.4% (ரூ.40)
> ரூ.25,000: 0.4% (ரூ.100)
> ரூ.50,000: 0.4% (ரூ.200)
> ரூ.75,000: 0.4% (ரூ.300)
> ரூ.1,00,000: 0.4% (ரூ.300 - அதிகபட்ச வரம்பு)
> ரூ.2,00,000: 0.4% (ரூ.300 - அதிகபட்ச வரம்பு)
வணிகர்களுக்கான விளக்கம் என்ன?
ரூ.2,000-க்கும் மேற்பட்ட அனைத்து யுபிஐ பரிவர்த்தனைகளுக்கும் 0.4% எம்டிஆர் கட்டணம் பிடிக்கப்படும் என்பது உண்மையல்ல. சில அத்தியாவசிய மற்றும் குறைந்த லாப வரம்பு கொண்ட துறைகளுக்குக் குறிப்பிட்ட சிறப்பு கட்டண விலக்குகள் வழங்கப்பட்டுள்ளன.
குறிப்பாக, ரயில்வே, தொலைத்தொடர்பு, காப்பீடு, பெட்ரோல் மற்றும் டீசல் நிரப்புதல் ஆகியவற்றில் ரூ.2,000-க்கு மேல் யுபிஐ மூலம் பணம் செலுத்தும்போது, எம்டிஆர் நிலையான கட்டணமாக ரூ.5 மட்டுமே வசூலிக்கப்படும் என மத்திய அரசு தெரிவித்துள்ளது.
உதாரணமாக, காப்பீட்டு பிரீமியம் தொகை ரூ.10,000 செலுத்தும்போது, 0.4% என 40 ரூபாய் பிடிக்கப்படாது, மாறாக, சிறப்பு கட்டணமாக ரூ.5 மட்டுமே பிடித்தம் செய்யப்படும்.
நடைமுறைச் சிக்கல்கள்:
யுபிஐ பரிவர்த்தனைகளில் வணிகர்கள் 0.4% எம்டிஆர் கட்டணம் செலுத்த வேண்டும் என மத்திய அரசு அறிவித்துள்ள நிலையில், அது மறைமுகமாக நுகர்வோர் தலையில்தான் சுமத்தப்படும் என்று சந்தை வல்லுநர்கள் தெரிவிக்கிறார்கள்.
லாப வரம்பு பாதிப்பு:
சிறிய மற்றும் நடுத்தர வணிகர்கள் மிகக் குறைந்த லாப வரம்பிலேயே தொழில் செய்கின்றனர். வாடிக்கையாளர்களிடம் இருந்து ரூ. 2,000-க்கு மேல் யுபிஐ மூலம் பணம் பெறும்போது, 0.4% வரை எம்டிஆர் கட்டணம் செலுத்த நேரிட்டால், அது அவர்களின் லாபத்தைப் பாதிக்கும். எனவே, இதை ஈடுகட்ட அக்கட்டணத்தை வாடிக்கையாளர்களிடமிருந்தே வசூலிக்க வர்த்தகர்கள் முயற்சிக்கலாம்.
ரொக்கப் பயன்பாடு அதிகரித்தல்:
எம்டிஆர் கட்டணத்தைத் தவிர்க்கச் சில வணிகர்கள் உயர் மதிப்புப் பணப் பரிவர்த்தனைகளை ரொக்கமாகப் பெற விரும்பலாம் அல்லது யுபிஐ மூலம் பணம் பெற மறுக்கலாம். இதனால் யுபிஐ பயன்பாடு கணிசமாகக் குறைந்து, மீண்டும் ரொக்கப் பணப் பரிவர்த்தனைகள் அதிகரிக்கும் சூழல் ஏற்படலாம்.
தனிநபர் கணக்கைப் பயன்படுத்துதல்:
எம்டிஆர் கட்டணத்தைத் தவிர்க்கும் நோக்கில், சில வர்த்தகர்கள் கடையின் (கரன்ட் அக்கவுன்ட்)வணிகக் கணக்கில் உள்ள யுபிஐ மூலம் பணம் செலுத்தச் சொல்லாமல், அதற்குப் பதிலாகத் தங்கள் சொந்தச் சேமிப்புக் கணக்க்குப் பணம் செலுத்தக் கூறி பரிவர்த்தனை செய்யலாம்.
பரிவர்த்தனையைப் பிரித்தல்:
நுகர்வோர்கள் பெரிய தொகைக்குப் பொருட்களை வாங்கியிருந்தால், பாதியை ரொக்கமாகவும் மீதித் தொகையை யுபிஐ மூலமாகவும் செலுத்துமாறு வர்த்தகர்கள் கேட்கலாம். உதாரணமாக, ரூ.4,000-க்கு மளிகைப் பொருட்கள் வாங்கியிருந்தால், ரூ. 2,000-ஐ ரொக்கமாகவும், மீதி ரூ. 2,000-ஐ யுபிஐ மூலமாகவும் செலுத்தக் கோரலாம்.
நுகர்வோர் பாதிக்கப்படுவார்களா?
மத்திய அரசின் உத்தரவுப்படி, எம்டிஆர் கட்டணத்தை வணிகர்கள் மட்டுமே செலுத்த வேண்டும். அதை வாடிக்கையாளர்களிடம் வசூலிக்கக் கூடாது எனத் தெளிவாக அறிவுறுத்தப்பட்டுள்ளது.
இருப்பினும், நடைமுறையில் சில வர்த்தகர்கள் இதை மறைமுகமாக நுகர்வோர் மீது திணிக்க வாய்ப்புள்ளது என்று சந்தை வல்லுநர்கள் தெரிவிக்கின்றனர். தொழில் செய்துவிட்டு லாபத்தை இழக்க எந்த வணிகரும் விரும்ப மாட்டார்கள் என்பதால், இந்தக் கட்டணத்தை ஈடுகட்ட வாடிக்கையாளரிடமே நேரடியாகக் கேட்டுப் பெறலாம் அல்லது பொருட்களின் விலையில் மறைமுகமாகத் திணிக்கலாம்.
குறிப்பாக, 0.4% கட்டணத்தைச் சரக்குகளின் மீது கூடுதலாக ஏற்றி விற்கக்கூடும். இதனால் சில்லறை விலையில் பொருட்களை வாங்கும் நுகர்வோரே இறுதியாகவும் மறைமுகமாகவும் பாதிக்கப்படுவர்.
தீர்வுதான் என்ன?
> வணிகர்கள் எம்டிஆர் கட்டணத்தை வாடிக்கையாளர்களிடம் வசூலிப்பதைத் தடுக்க மத்திய அரசு கடுமையான விதிகளை நடைமுறைப்படுத்த வேண்டும். மேலும், இது தொடர்பான புகார்களைத் தீர்க்க நுகர்வோர் உதவி மையங்களை அமைக்க வேண்டும்.
> தற்போது ரூ. 2,000 வரை உள்ள சிறிய பரிவர்த்தனைகளுக்கு எம்டிஆர் கட்டணம் இல்லை. இதுபோலவே நடுத்தர வணிகர்களுக்கும் நியாயமான உச்சவரம்புகளை நிர்ணயித்தால், அவர்கள் இக்கட்டணத்தை நுகர்வோரிடம் வசூலிக்க மாட்டார்கள்.
> மாதத்துக்கு ரூ.1 லட்சத்துக்குள் யுபிஐ மூலம் தொகை பெறும் சிறு வணிகர்களுக்குக் கட்டண விலக்கு அளிக்கப்பட்டுள்ளது. இந்த விலக்கு முறை சரியாக நடைமுறைப்படுத்தப்படுகிறதா என்பதை அரசு தொடர்ந்து கண்காணிக்க வேண்டும்.
பங்குச்சந்தை, பரஸ்பர நிதிக்குக் கட்டணம் இருக்கிறதா?
பங்குச்சந்தை மற்றும் பரஸ்பர நிதித் திட்டங்களில் முதலீடு செய்யும்போது யுபிஐ மூலம் பணப்பரிமாற்றம் செய்தால், குறைந்த எம்டிஆர் கட்டணமே நிர்ணயிக்கப்பட்டுள்ளது. பரஸ்பர நிதி, பங்குப் பத்திரங்கள், பங்குத் தரகர்கள் மற்றும் முகவர்களுக்கு 0.02% முதல் 0.2% வரையிலான கட்டணமும், அதிகபட்சமாக ரூ.300 வரையிலும் கட்டணமாகச் செலுத்த வேண்டும்.
ஜெரோதாவுக்கு (Zerodha) இது பொருந்துமா?
ஜெரோதா என்பது நாட்டின் மிகப் பெரிய தள்ளுபடி பங்குத் தரகு (Discount Stock Broker) நிறுவனமாகும். ஜெரோதா வாடிக்கையாளர்கள் தங்கள் கணக்கில் யுபிஐ மூலம் பணம் செலுத்தும்போது தற்போது எந்தவிதக் கட்டணமும் வசூலிக்கப்படுவதில்லை. மூலதனச் சந்தை பரிவர்த்தனைகளுக்காகப் புதிய எம்டிஆர் கட்டணம் 0.02% நிர்ணயிக்கப்பட்டுள்ளது. ரூ.5 லட்சம் வரை மட்டுமே ஜெரோதாவில் செலுத்த முடியும். அவ்வாறு செலுத்தினால், 100 ரூபாய்க்கு மேல் கட்டணம் செலுத்தத் தேவையில்லை.