வளர்ந்து வரும் தொழில்நுட்ப யுகத்தில் டிஜிட்டல் பணப்பரிமாற்றம் தவிர்க்க இயலாதது ஆகிவிட்டது. பணத்தையும், பையையும் எடுத்துக்கொண்டு கடைத் தெருவுக்குச் சென்ற காலம் முடிந்துவிட்டது.
தற்போது கிரெடிட் கார்டு, டெபிட் கார்டு, யுபிஐ (ஜிபே, ரூபே, பேடிஎம்) போன்றவற்றின் மூலம் எல்லாச் செலவுகளையும் மேற்கொள்ளும் பணப் பரிவர்த்தனை முறை புழக்கத்துக்கு வந்துவிட்டது.
இந்தியர்கள், 35% செலவுகளுக்கு, டிஜிட்டல் முறையிலேயே பணப் பரிவர்த்தனை மேற்கொள்வதாக ரிசர்வ் வங்கி தெரிவித்துள்ளது. டிஜிட்டல் பணப்பரிமாற்றம் என்பது பாதுகாப்பானது, அவசியமானது. இதனால், பணத்தை பிக்பாக்கெட் மூலம் இழப்பது குறைகிறது. பணம் கொள்ளை போவது தவிர்க்கப்படுகிறது.
வருமான வரி, சேவை வரி போன்றவற்றில் டிஜிட்டல் பணப் பரிவர்த்தனை மிக முக்கிய ஆதாரமாக விளங்குவதால், அரசு இதை ஊக்குவித்து வருகிறது. ஆனால், இதில் சில நல்ல விஷயங்களையும் நாம் இழக்கிறோம் என்பதை மறுப்பதற்கு இல்லை.
முன்பெல்லாம் பணத்தைக் கையில் எடுத்துக் கொண்டு ஒரு பொருளை வாங்கும்போது கடை, கடையாக ஏறி, தீர விசாரித்து அதன் தரத்தையும், செயலையும் ஒப்பிட்டுப் பார்த்து பேரம் பேசி வாங்கும் பழக்கம் இருந்தது. இப்போது அது முற்றிலும் காணாமல் போய்விட்டது.
நமக்கு பேரம் பேசுவதற்கு இ-காமர்ஸ் இணையதளங்கள் வாய்ப்பு தருவதில்லை. மாறாக, அவை எந்தப் பொருளை விற்க விரும்புகின்றனவோ அதற்கு விலை தள்ளுபடி உள்ளிட்ட சலுகைகளை வழங்கி, பொருட்களை வாங்க ஊக்குவிக்கின்றன. ஆக, நாம் எந்தப் பொருளை வாங்க வேண்டும் என்பதை அவர்களே தீர்மானிக்கிறார்கள்.
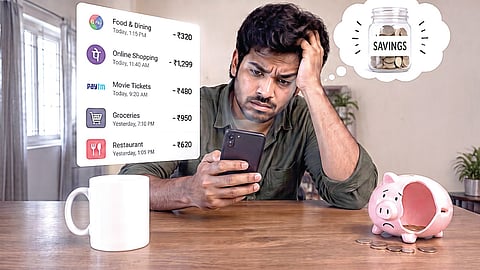
மேலும் ரூ.5,000 அல்லது ரூ.10,000-ஐ எண்ணிச் செலவழிக்கிறபோது, 'போதும்' என்கிற மனோபாவம் ஏற்பட்டுவிடும். மேலும், 'ஐயோ! இந்தப் பணத்தைச் சம்பாதிக்க எவ்வளவு சிரமப்பட்டோம்' என்று நம் மனதுக்குள் ஒரு சிறிய வலியும் தோன்றும்.
இந்தச் செலவு அவசியம்தானா என மனம் ஒரு முறைக்கு இரு முறை கேள்வி கூட கேட்கும். அதெல்லாம் இப்போது காணாமல் போய்விட்டது. டிஜிட்டல் வழியாக பணத்தைப் பரிமாற்றம் செய்வதால் இவ்வளவு பெரிய தொகையை செலவழிக்கிறோமே என்கிற எந்த வருத்தமும் இன்றி, பணம் நொடியில் காணாமல் போய்விடுகிறது.
